Domain vitamin-tabletten.de kaufen?
Wir ziehen mit dem Projekt
vitamin-tabletten.de um.
Sind Sie am Kauf der Domain
vitamin-tabletten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vitamin-tabletten.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **

Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Podlogar, Julia: Vitamine - Mineralstoffe - SpurenelementeVitamine - Mineralstoffe - Spurenelemente , Beratungswissen auf den Punkt gebracht Zwei renommierte Ernährungsexperten nehmen die 20 gängigsten Mikronährstoffe unter die Lupe. Sie erklären ihre physiologische Bedeutung, listen Normwerte und Zufuhrempfehlungen auf, beleuchten die Versorgungssituation und geben wertvolle Beratungshinweise für eine sinnvolle Supplementierung in der Apothekenpraxis auf Basis wissenschaftlich gesicherter Fakten. Bringen Sie sich auf den neuesten evidenzbasierten Wissensstand zu Vitaminen, Mineralstoffen und Spurenelementen! Vitamin A Provitamin A Vitamin B 1 Vitamin B 2 Niacin Vitamin B 6 Biotin Folsäure Vitamin B 12 Vitamin C Vitamin D Vitamin E Vitamin K Calcium Kalium Magnesium Eisen Iod Selen Zink , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20190508, Produktform: Kartoniert, Autoren: Podlogar, Julia~Smollich, Martin, Seitenzahl/Blattzahl: 90, Abbildungen: 15 farbige Abbildungen, 42 farbige Tabellen, Keyword: Mangelerkrankungen; Mikronährstoffe; Mineralstoffe; Nahrungsergänzungsmittel; Spurenelemente; Supplementierung; Vitamine, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmakologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 297, Breite: 207, Höhe: 15, Gewicht: 327, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286781132,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warnke Vitalstoffe GmbH Vitamin C 375 mg gepuffert Tabletten 02822982Anwendungsgebiet von Vitamin C 375 mg gepuffert TablettenVitamin C 375 mg gepuffert Tabletten sind ein Nahrungsergänzungsmittel mit Vitamin C. Wirkstoffe / Inhaltsstoffe / ZutatenVitamin C 375 mg gepuffert Tabletten enthält:Zutaten: Füllstoff mikrokristalline Cellulose, Magnesium-L-Ascorbat Nährstoffangaben Inhalt pro Tablette %NRV* Vitamin C 375mg 468 *Nutrient reference values (Referenzmengen) laut Verordnung (EU) Nr. 1169/2011GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungVerzehrempfehlung von Vitamin C 375 mg gepuffert Tabletten: Erwachsene täglich 1 Tablette zu einer Mahlzeit mit viel Wasser.HinweiseNicht geeignet für schwangere und stillende Frauen. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Vitamin C 375 mg gepuffert Tabletten sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Vitamin C 375 mg gepuffert Tabletten können in Ihrer Versandapotheke apodiscounter erworben werden.11,42 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **

Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Podlogar, Julia: Vitamine - Mineralstoffe - SpurenelementeVitamine - Mineralstoffe - Spurenelemente , Beratungswissen auf den Punkt gebracht Zwei renommierte Ernährungsexperten nehmen die 20 gängigsten Mikronährstoffe unter die Lupe. Sie erklären ihre physiologische Bedeutung, listen Normwerte und Zufuhrempfehlungen auf, beleuchten die Versorgungssituation und geben wertvolle Beratungshinweise für eine sinnvolle Supplementierung in der Apothekenpraxis auf Basis wissenschaftlich gesicherter Fakten. Bringen Sie sich auf den neuesten evidenzbasierten Wissensstand zu Vitaminen, Mineralstoffen und Spurenelementen! Vitamin A Provitamin A Vitamin B 1 Vitamin B 2 Niacin Vitamin B 6 Biotin Folsäure Vitamin B 12 Vitamin C Vitamin D Vitamin E Vitamin K Calcium Kalium Magnesium Eisen Iod Selen Zink , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20190508, Produktform: Kartoniert, Autoren: Podlogar, Julia~Smollich, Martin, Seitenzahl/Blattzahl: 90, Abbildungen: 15 farbige Abbildungen, 42 farbige Tabellen, Keyword: Mangelerkrankungen; Mikronährstoffe; Mineralstoffe; Nahrungsergänzungsmittel; Spurenelemente; Supplementierung; Vitamine, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmakologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 297, Breite: 207, Höhe: 15, Gewicht: 327, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286781132,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Warnke Vitalstoffe GmbH Vitamin C 375 mg gepuffert Tabletten 02822982Anwendungsgebiet von Vitamin C 375 mg gepuffert TablettenVitamin C 375 mg gepuffert Tabletten sind ein Nahrungsergänzungsmittel mit Vitamin C. Wirkstoffe / Inhaltsstoffe / ZutatenVitamin C 375 mg gepuffert Tabletten enthält:Zutaten: Füllstoff mikrokristalline Cellulose, Magnesium-L-Ascorbat Nährstoffangaben Inhalt pro Tablette %NRV* Vitamin C 375mg 468 *Nutrient reference values (Referenzmengen) laut Verordnung (EU) Nr. 1169/2011GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungVerzehrempfehlung von Vitamin C 375 mg gepuffert Tabletten: Erwachsene täglich 1 Tablette zu einer Mahlzeit mit viel Wasser.HinweiseNicht geeignet für schwangere und stillende Frauen. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Vitamin C 375 mg gepuffert Tabletten sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Vitamin C 375 mg gepuffert Tabletten können in Ihrer Versandapotheke apodiscounter erworben werden.11,42 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
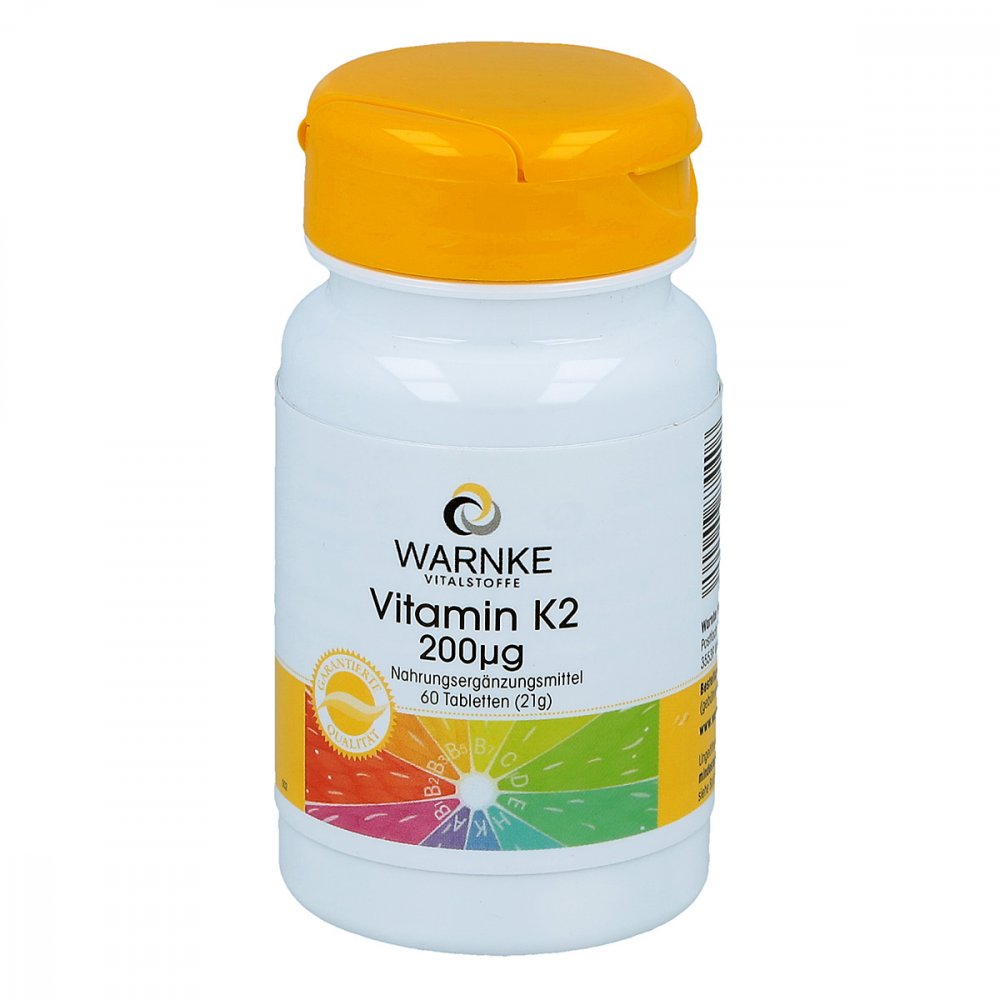
Warnke Vitalstoffe GmbH Vitamin K2 200 [my]g Tabletten 12427910Anwendungsgebiet von Vitamin K2 200 [my]g TablettenVitamin K2 200 [my]g Tabletten sind ein Nahrungsergänzungsmittel. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Vitamin K2 200 [my]g Tabletten Zutaten:Füllstoff mikrokristalline Cellulose, Menaquinon MK-7, Calciumsalze der Orthophosphorsäure Nährwerte pro 100g: Energie 967 kJ / 231 kcal Fett 68,0 mg davon gesättigte Fettsäuren < 0,1 g Kohlenhydrate 21,5 g davon Zucker < 0,1 g Ballaststoffe 72,7 g Eiweiß 68,0 mg Salz 1,85 g 200µg Vitamin K2 pro Tablette. 1 Tablette deckt 266% des empfohlenen Tagesbedarfs eines Erwachsenen.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.DosierungAnwendungsempfehlung von Vitamin K2 200 [my]g Tabletten: Täglich 1 Tablette mit ausreichend Flüssigkeit zu einer Mahlzeit einnehmen.Einnahme1 Tablette täglich mit viel Wasser zu einer Mahlzeit einnehmen.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Vitamin K2 200 [my]g Tabletten sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Vitamin K2 200 [my]g Tabletten können in Ihrer Versandapotheke apodiscounter erworben werden.6,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.