Domain vitamin-tabletten.de kaufen?
Wir ziehen mit dem Projekt
vitamin-tabletten.de um.
Sind Sie am Kauf der Domain
vitamin-tabletten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vitamin-tabletten.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
Podlogar, Julia: Vitamine - Mineralstoffe - SpurenelementeVitamine - Mineralstoffe - Spurenelemente , Beratungswissen auf den Punkt gebracht Zwei renommierte Ernährungsexperten nehmen die 20 gängigsten Mikronährstoffe unter die Lupe. Sie erklären ihre physiologische Bedeutung, listen Normwerte und Zufuhrempfehlungen auf, beleuchten die Versorgungssituation und geben wertvolle Beratungshinweise für eine sinnvolle Supplementierung in der Apothekenpraxis auf Basis wissenschaftlich gesicherter Fakten. Bringen Sie sich auf den neuesten evidenzbasierten Wissensstand zu Vitaminen, Mineralstoffen und Spurenelementen! Vitamin A Provitamin A Vitamin B 1 Vitamin B 2 Niacin Vitamin B 6 Biotin Folsäure Vitamin B 12 Vitamin C Vitamin D Vitamin E Vitamin K Calcium Kalium Magnesium Eisen Iod Selen Zink , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20190508, Produktform: Kartoniert, Autoren: Podlogar, Julia~Smollich, Martin, Seitenzahl/Blattzahl: 90, Abbildungen: 15 farbige Abbildungen, 42 farbige Tabellen, Keyword: Mangelerkrankungen; Mikronährstoffe; Mineralstoffe; Nahrungsergänzungsmittel; Spurenelemente; Supplementierung; Vitamine, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmakologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 297, Breite: 207, Höhe: 15, Gewicht: 327, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286781132,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
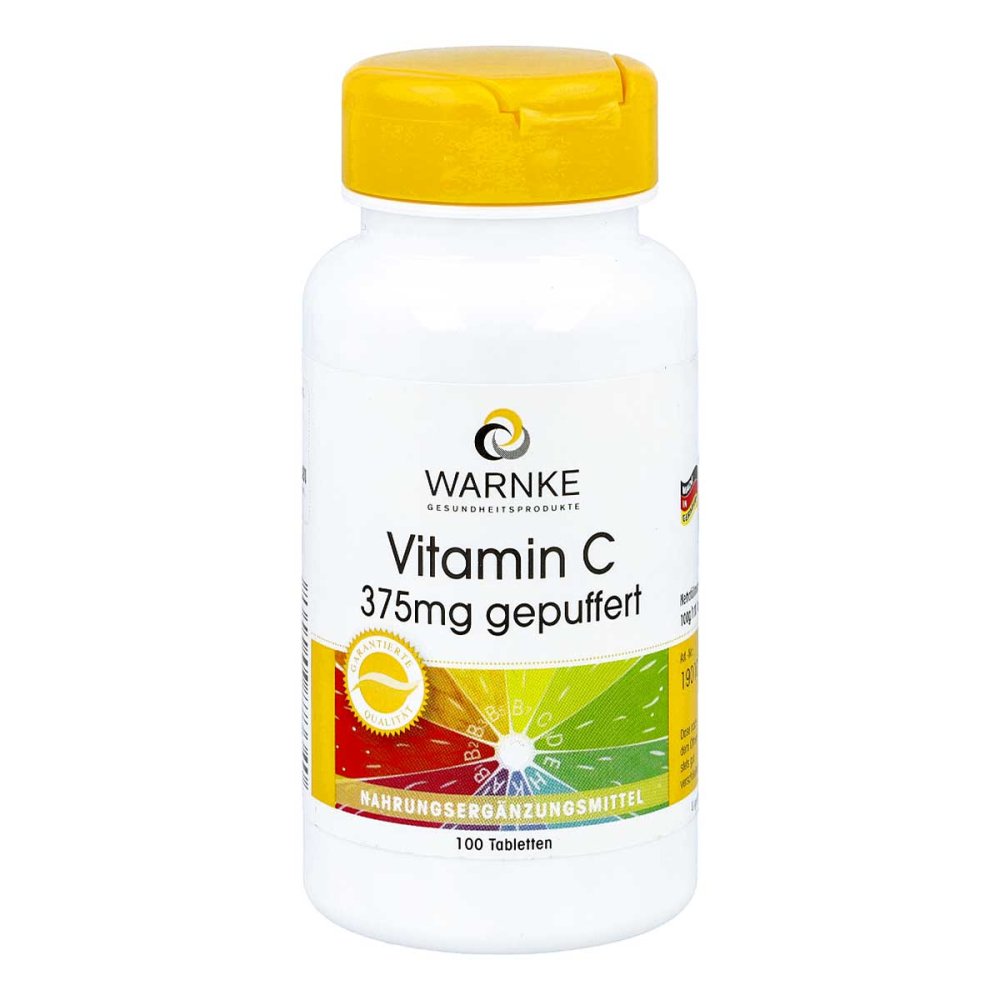
Warnke Vitalstoffe GmbH Vitamin C 375 mg gepuffert Tabletten 02822982Anwendungsgebiet von Vitamin C 375 mg gepuffert TablettenVitamin C 375 mg gepuffert Tabletten sind ein Nahrungsergänzungsmittel mit Vitamin C. Wirkstoffe / Inhaltsstoffe / ZutatenVitamin C 375 mg gepuffert Tabletten enthält:Zutaten: Füllstoff mikrokristalline Cellulose, Magnesium-L-Ascorbat Nährstoffangaben Inhalt pro Tablette %NRV* Vitamin C 375mg 468 *Nutrient reference values (Referenzmengen) laut Verordnung (EU) Nr. 1169/2011GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungVerzehrempfehlung von Vitamin C 375 mg gepuffert Tabletten: Erwachsene täglich 1 Tablette zu einer Mahlzeit mit viel Wasser.HinweiseNicht geeignet für schwangere und stillende Frauen. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Vitamin C 375 mg gepuffert Tabletten sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Vitamin C 375 mg gepuffert Tabletten können in Ihrer Versandapotheke apodiscounter erworben werden.11,42 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
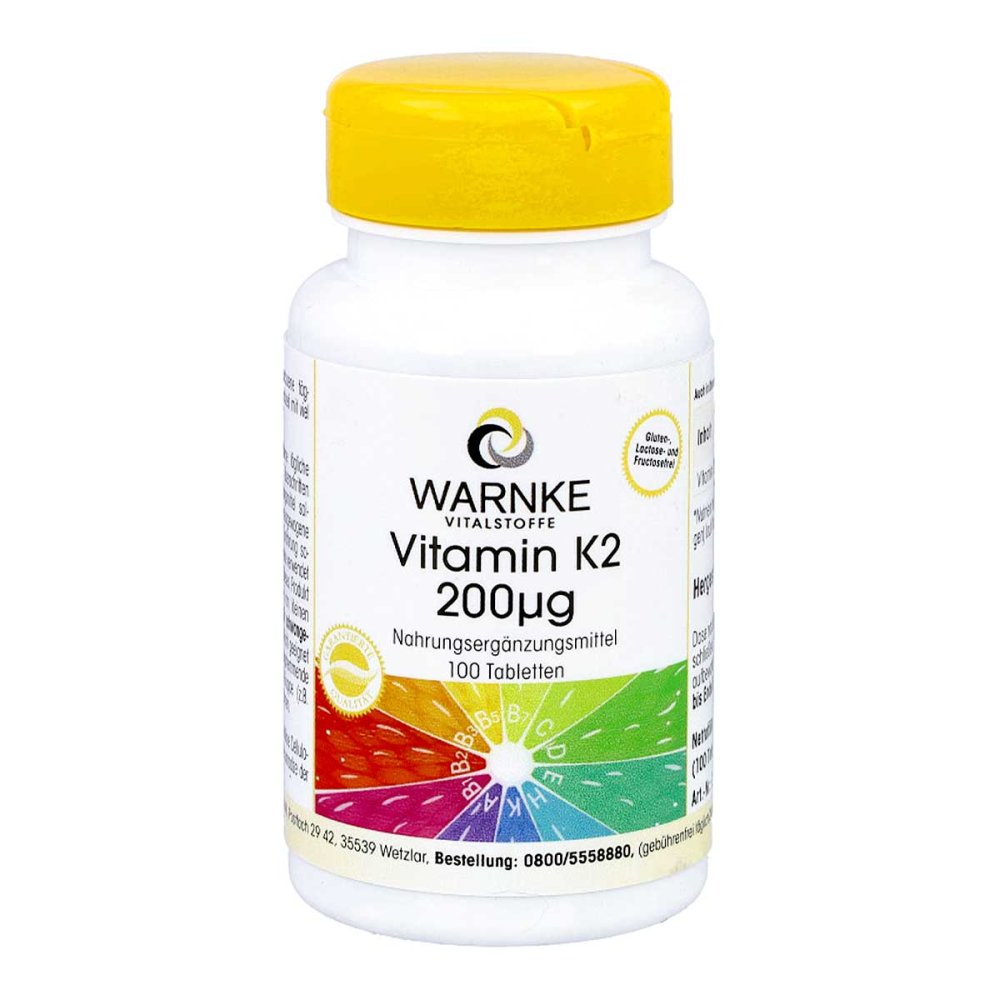
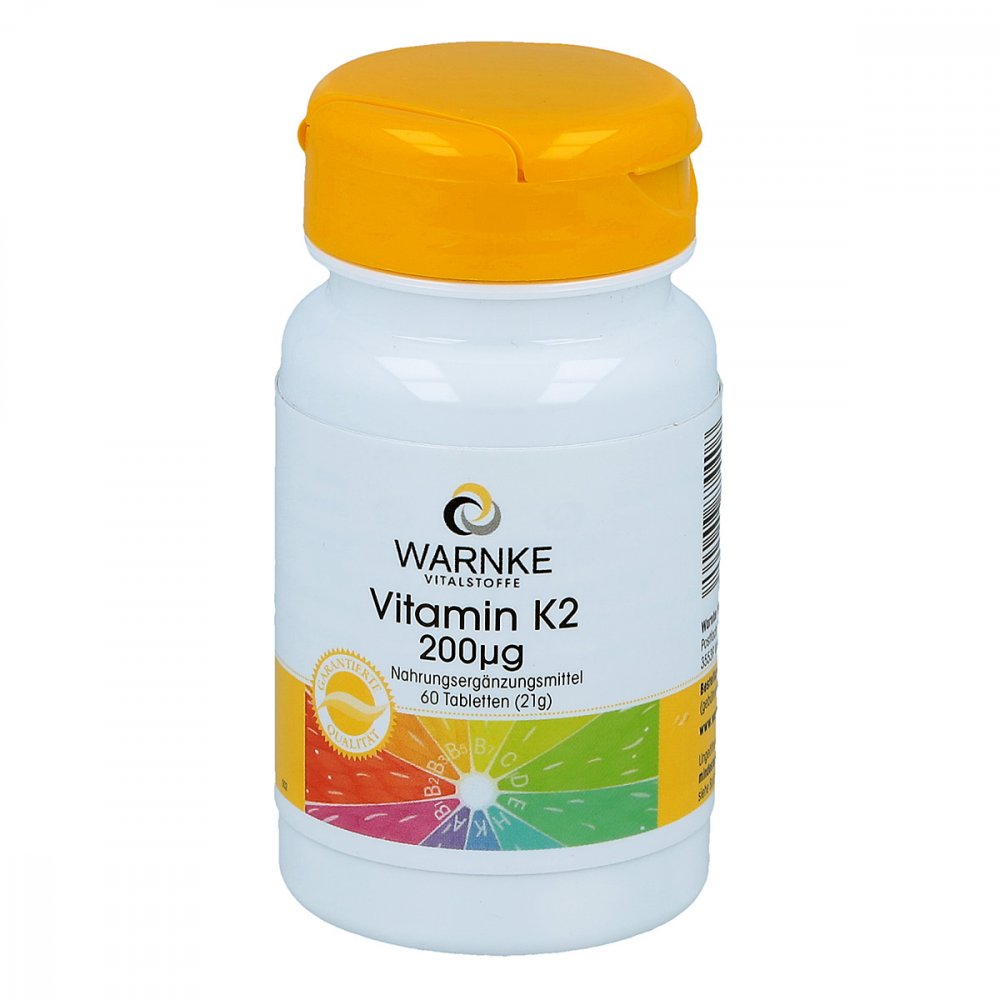
Warnke Vitalstoffe GmbH Vitamin K2 200 [my]g Tabletten 12427910Anwendungsgebiet von Vitamin K2 200 [my]g TablettenVitamin K2 200 [my]g Tabletten sind ein Nahrungsergänzungsmittel. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Vitamin K2 200 [my]g Tabletten Zutaten:Füllstoff mikrokristalline Cellulose, Menaquinon MK-7, Calciumsalze der Orthophosphorsäure Nährwerte pro 100g: Energie 967 kJ / 231 kcal Fett 68,0 mg davon gesättigte Fettsäuren < 0,1 g Kohlenhydrate 21,5 g davon Zucker < 0,1 g Ballaststoffe 72,7 g Eiweiß 68,0 mg Salz 1,85 g 200µg Vitamin K2 pro Tablette. 1 Tablette deckt 266% des empfohlenen Tagesbedarfs eines Erwachsenen.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.DosierungAnwendungsempfehlung von Vitamin K2 200 [my]g Tabletten: Täglich 1 Tablette mit ausreichend Flüssigkeit zu einer Mahlzeit einnehmen.Einnahme1 Tablette täglich mit viel Wasser zu einer Mahlzeit einnehmen.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Vitamin K2 200 [my]g Tabletten sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Vitamin K2 200 [my]g Tabletten können in Ihrer Versandapotheke apodiscounter erworben werden.6,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **


Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
Wie wird ein Darlehen verbucht?
Ein Darlehen wird in der Buchhaltung als Verbindlichkeit auf der Passivseite der Bilanz erfasst. Gleichzeitig wird der Betrag des Darlehens als liquide Mittel auf der Aktivseite der Bilanz verbucht. Die Zinsen für das Darlehen werden als Aufwand in der Gewinn- und Verlustrechnung ausgewiesen. Bei der Rückzahlung des Darlehens wird der Betrag von der Verbindlichkeit abgezogen und die liquiden Mittel entsprechend reduziert. Es ist wichtig, alle Transaktionen im Zusammenhang mit dem Darlehen sorgfältig zu dokumentieren, um eine korrekte Buchführung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
Podlogar, Julia: Vitamine - Mineralstoffe - SpurenelementeVitamine - Mineralstoffe - Spurenelemente , Beratungswissen auf den Punkt gebracht Zwei renommierte Ernährungsexperten nehmen die 20 gängigsten Mikronährstoffe unter die Lupe. Sie erklären ihre physiologische Bedeutung, listen Normwerte und Zufuhrempfehlungen auf, beleuchten die Versorgungssituation und geben wertvolle Beratungshinweise für eine sinnvolle Supplementierung in der Apothekenpraxis auf Basis wissenschaftlich gesicherter Fakten. Bringen Sie sich auf den neuesten evidenzbasierten Wissensstand zu Vitaminen, Mineralstoffen und Spurenelementen! Vitamin A Provitamin A Vitamin B 1 Vitamin B 2 Niacin Vitamin B 6 Biotin Folsäure Vitamin B 12 Vitamin C Vitamin D Vitamin E Vitamin K Calcium Kalium Magnesium Eisen Iod Selen Zink , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20190508, Produktform: Kartoniert, Autoren: Podlogar, Julia~Smollich, Martin, Seitenzahl/Blattzahl: 90, Abbildungen: 15 farbige Abbildungen, 42 farbige Tabellen, Keyword: Mangelerkrankungen; Mikronährstoffe; Mineralstoffe; Nahrungsergänzungsmittel; Spurenelemente; Supplementierung; Vitamine, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmakologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 297, Breite: 207, Höhe: 15, Gewicht: 327, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 286781132,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Verbucht
-
Warnke Vitalstoffe GmbH Vitamin C 375 mg gepuffert Tabletten 02822982Anwendungsgebiet von Vitamin C 375 mg gepuffert TablettenVitamin C 375 mg gepuffert Tabletten sind ein Nahrungsergänzungsmittel mit Vitamin C. Wirkstoffe / Inhaltsstoffe / ZutatenVitamin C 375 mg gepuffert Tabletten enthält:Zutaten: Füllstoff mikrokristalline Cellulose, Magnesium-L-Ascorbat Nährstoffangaben Inhalt pro Tablette %NRV* Vitamin C 375mg 468 *Nutrient reference values (Referenzmengen) laut Verordnung (EU) Nr. 1169/2011GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungVerzehrempfehlung von Vitamin C 375 mg gepuffert Tabletten: Erwachsene täglich 1 Tablette zu einer Mahlzeit mit viel Wasser.HinweiseNicht geeignet für schwangere und stillende Frauen. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Vitamin C 375 mg gepuffert Tabletten sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Vitamin C 375 mg gepuffert Tabletten können in Ihrer Versandapotheke apodiscounter erworben werden.11,42 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Warnke Vitalstoffe GmbH Vitamin K2 200 [my]g Tabletten 12427910Anwendungsgebiet von Vitamin K2 200 [my]g TablettenVitamin K2 200 [my]g Tabletten sind ein Nahrungsergänzungsmittel. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Vitamin K2 200 [my]g Tabletten Zutaten:Füllstoff mikrokristalline Cellulose, Menaquinon MK-7, Calciumsalze der Orthophosphorsäure Nährwerte pro 100g: Energie 967 kJ / 231 kcal Fett 68,0 mg davon gesättigte Fettsäuren < 0,1 g Kohlenhydrate 21,5 g davon Zucker < 0,1 g Ballaststoffe 72,7 g Eiweiß 68,0 mg Salz 1,85 g 200µg Vitamin K2 pro Tablette. 1 Tablette deckt 266% des empfohlenen Tagesbedarfs eines Erwachsenen.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.DosierungAnwendungsempfehlung von Vitamin K2 200 [my]g Tabletten: Täglich 1 Tablette mit ausreichend Flüssigkeit zu einer Mahlzeit einnehmen.Einnahme1 Tablette täglich mit viel Wasser zu einer Mahlzeit einnehmen.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung. Vitamin K2 200 [my]g Tabletten sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Die täglich empfohlene Verzehrmenge sollte nicht überschritten werden. Vitamin K2 200 [my]g Tabletten können in Ihrer Versandapotheke apodiscounter erworben werden.6,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
-
Wie wird ein Darlehen verbucht?
Ein Darlehen wird in der Buchhaltung als Verbindlichkeit auf der Passivseite der Bilanz erfasst. Gleichzeitig wird der Betrag des Darlehens als liquide Mittel auf der Aktivseite der Bilanz verbucht. Die Zinsen für das Darlehen werden als Aufwand in der Gewinn- und Verlustrechnung ausgewiesen. Bei der Rückzahlung des Darlehens wird der Betrag von der Verbindlichkeit abgezogen und die liquiden Mittel entsprechend reduziert. Es ist wichtig, alle Transaktionen im Zusammenhang mit dem Darlehen sorgfältig zu dokumentieren, um eine korrekte Buchführung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.